摘要:办理银行流水不是简单的事,很多企业和个人都栽在这个上面。本文通过真实案例和数据分析,告诉你办理银行流水的关键要点和常见误区,让你少走弯路。
李老板的困惑:为什么我的流水通不过审核?
上周,李老板急得直挠头。他的企业银行流水明明显示每月都有稳定进账,可提交给合作方审核时,却一次次被驳回。“这到底怎么回事?”他对着财务报表发火,眉头拧成了疙瘩。
我们接触过不少像李老板这样的客户,他们往往以为只要有数字就能过关,其实远没有那么简单。
流水背后的“秘密”
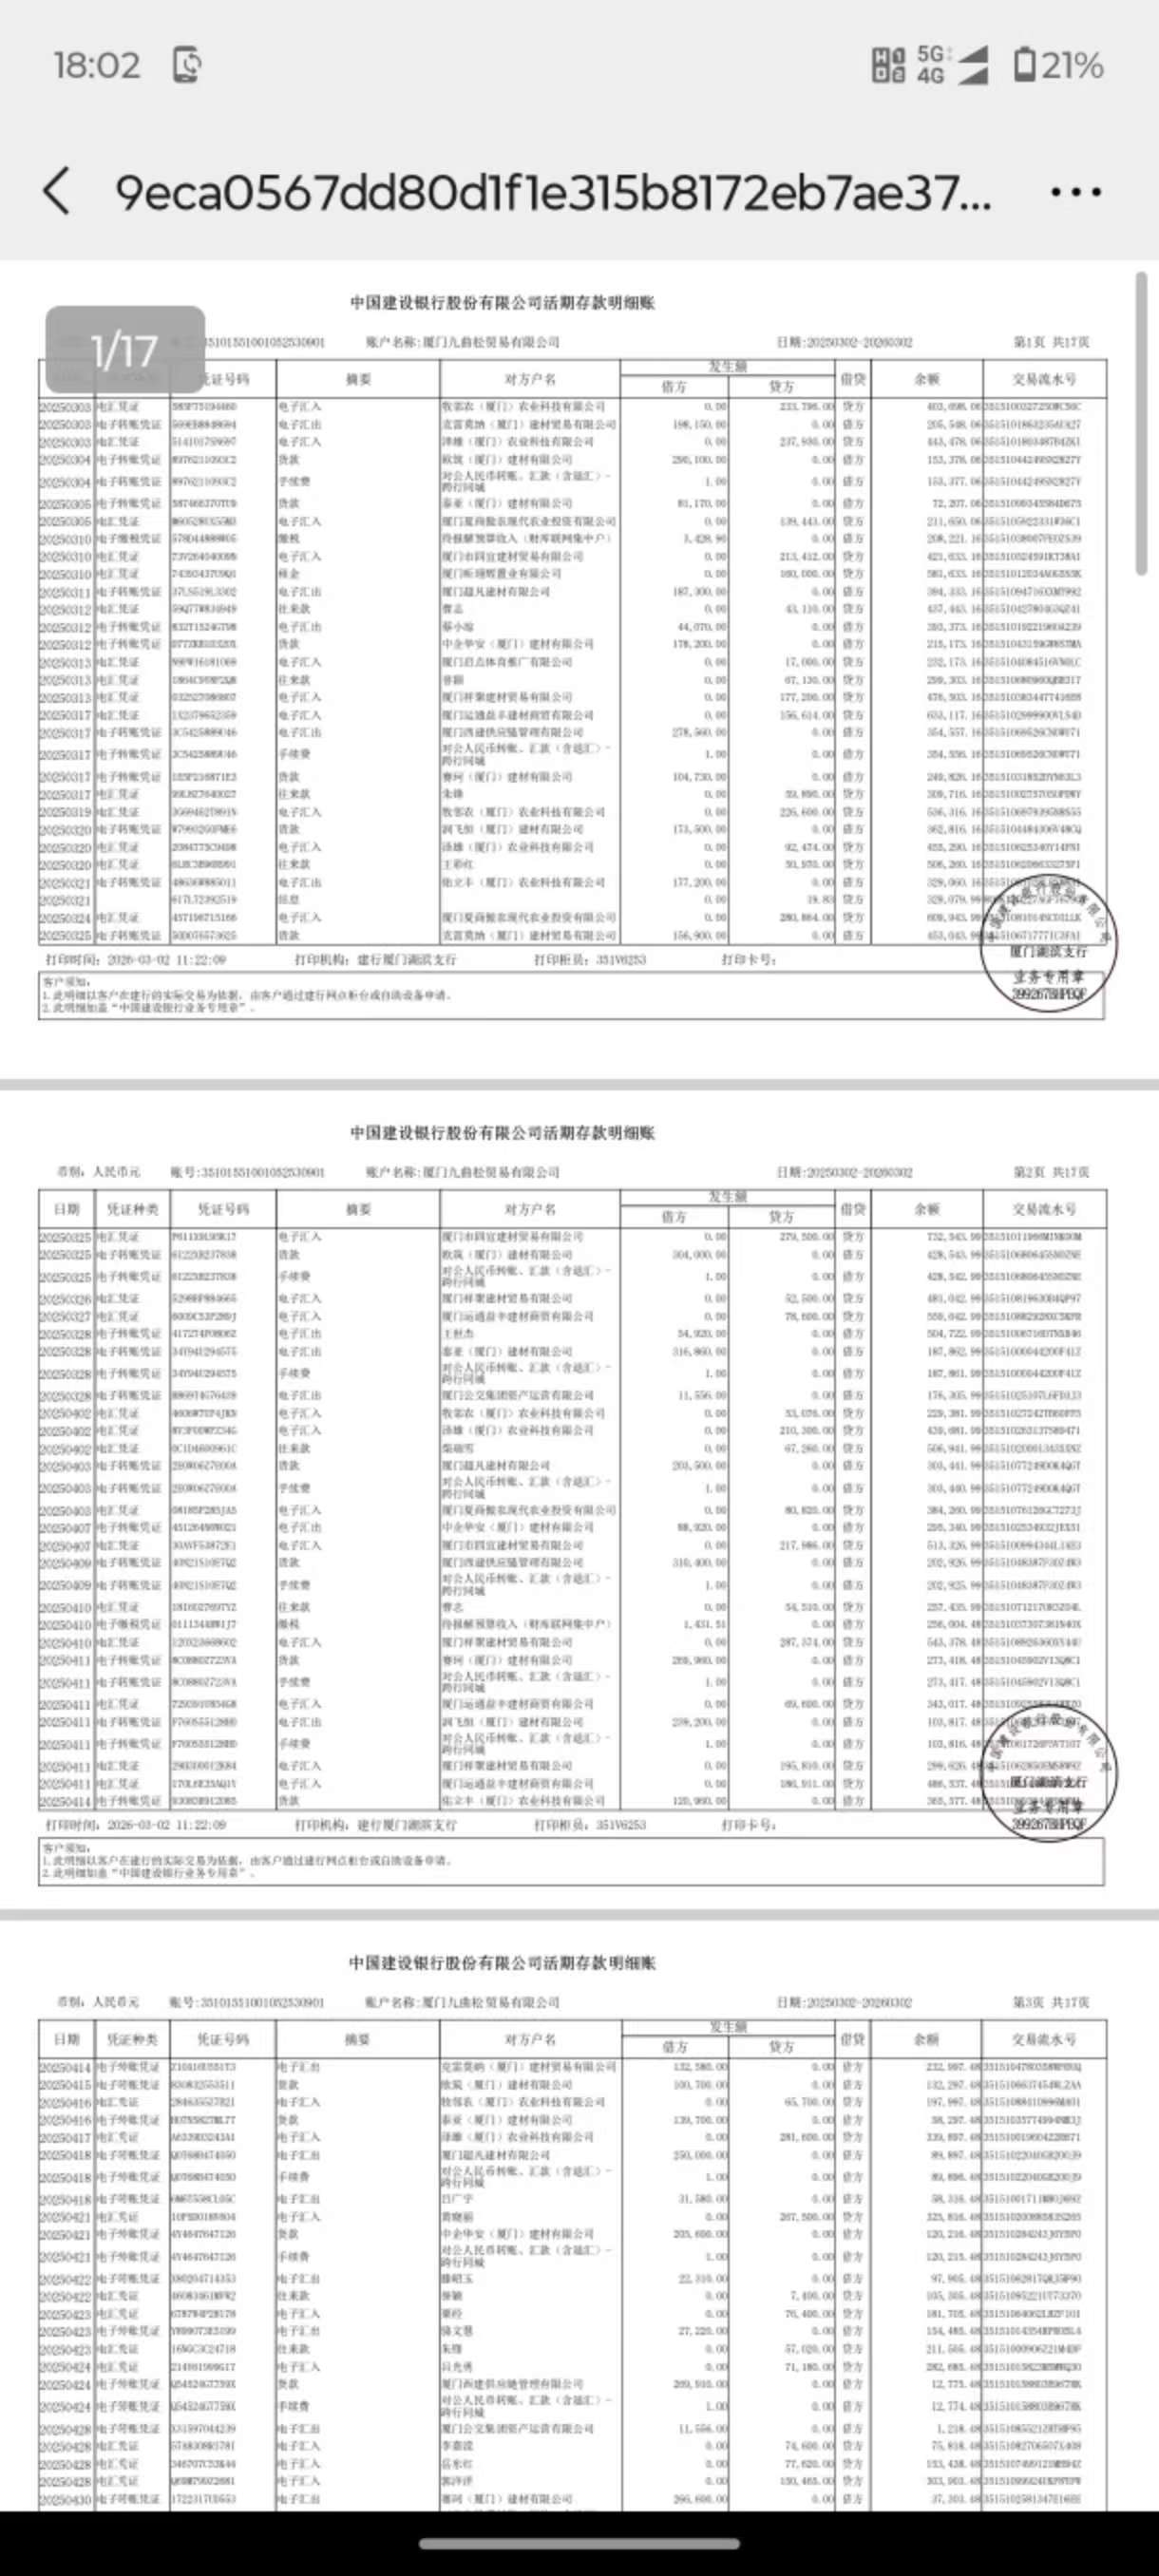
在办理银行流水相关事务时,很多人不知道,审核方更看重资金流动的合理性。比如,如果你的企业账户突然有一笔巨额进账,却没有相应的业务合同或发票支持,这就很容易被视为可疑。
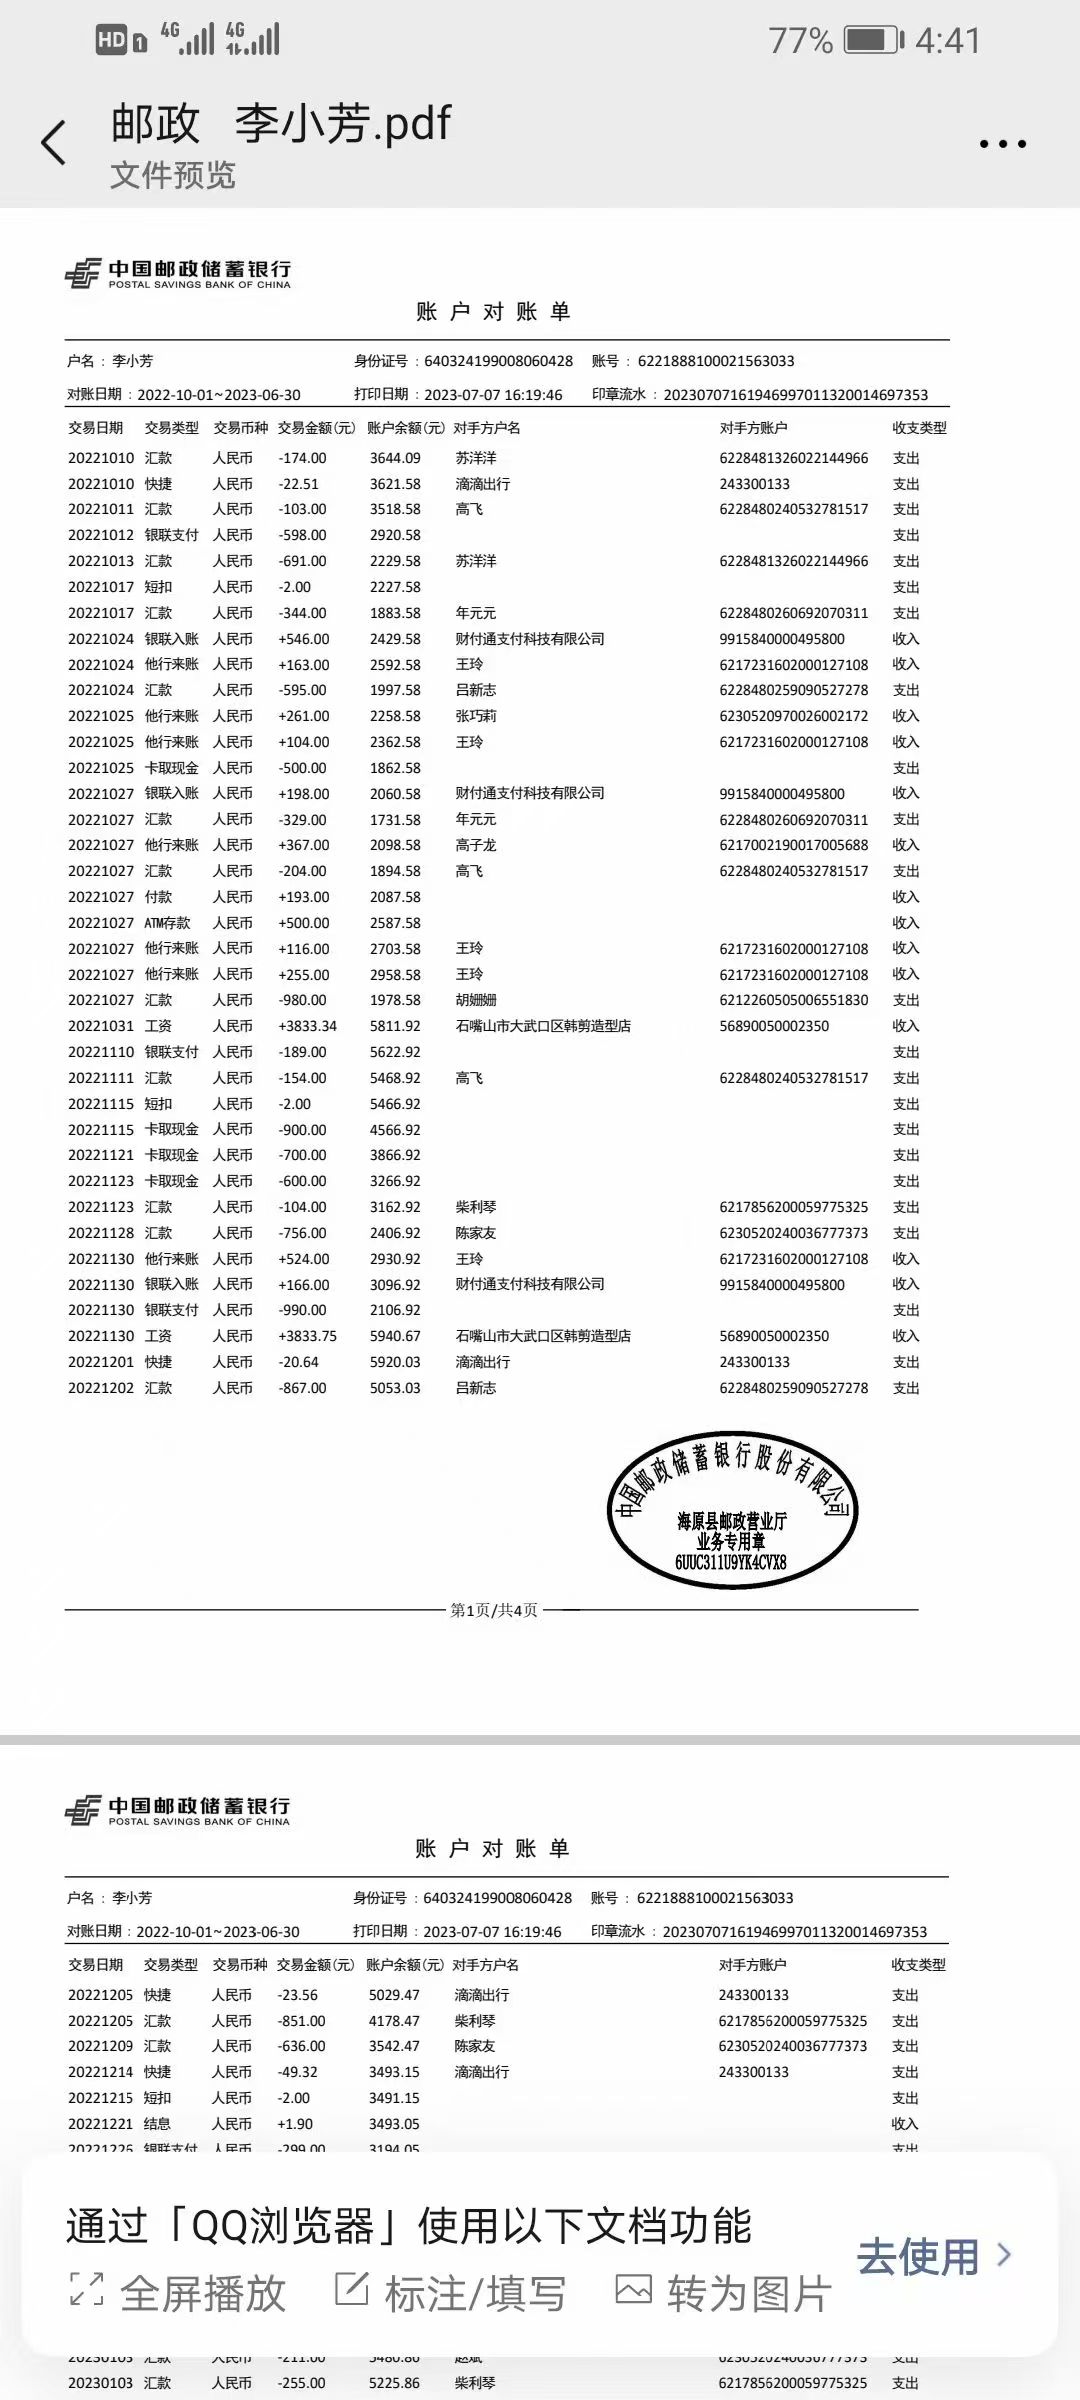
又比如,个人工资流水如果长期处于一个固定数值,缺乏波动,也可能会被认为是人为制造的假象。(这事我后来才想明白,原来细节才是关键)
如何让银行流水更“健康”?
首先,确保每一笔大额交易都有对应的凭证。这是最基本的要求,也是最容易被忽视的。
其次,对于个人工资流水,尽量保持自然的增长趋势。如果公司效益好,适当提高员工薪资是再正常不过的事情。
再者,定期整理和归档相关的财务文件。万一哪天需要提供详细的流水记录,你能迅速找到所需材料。
真实的案例告诉你真相
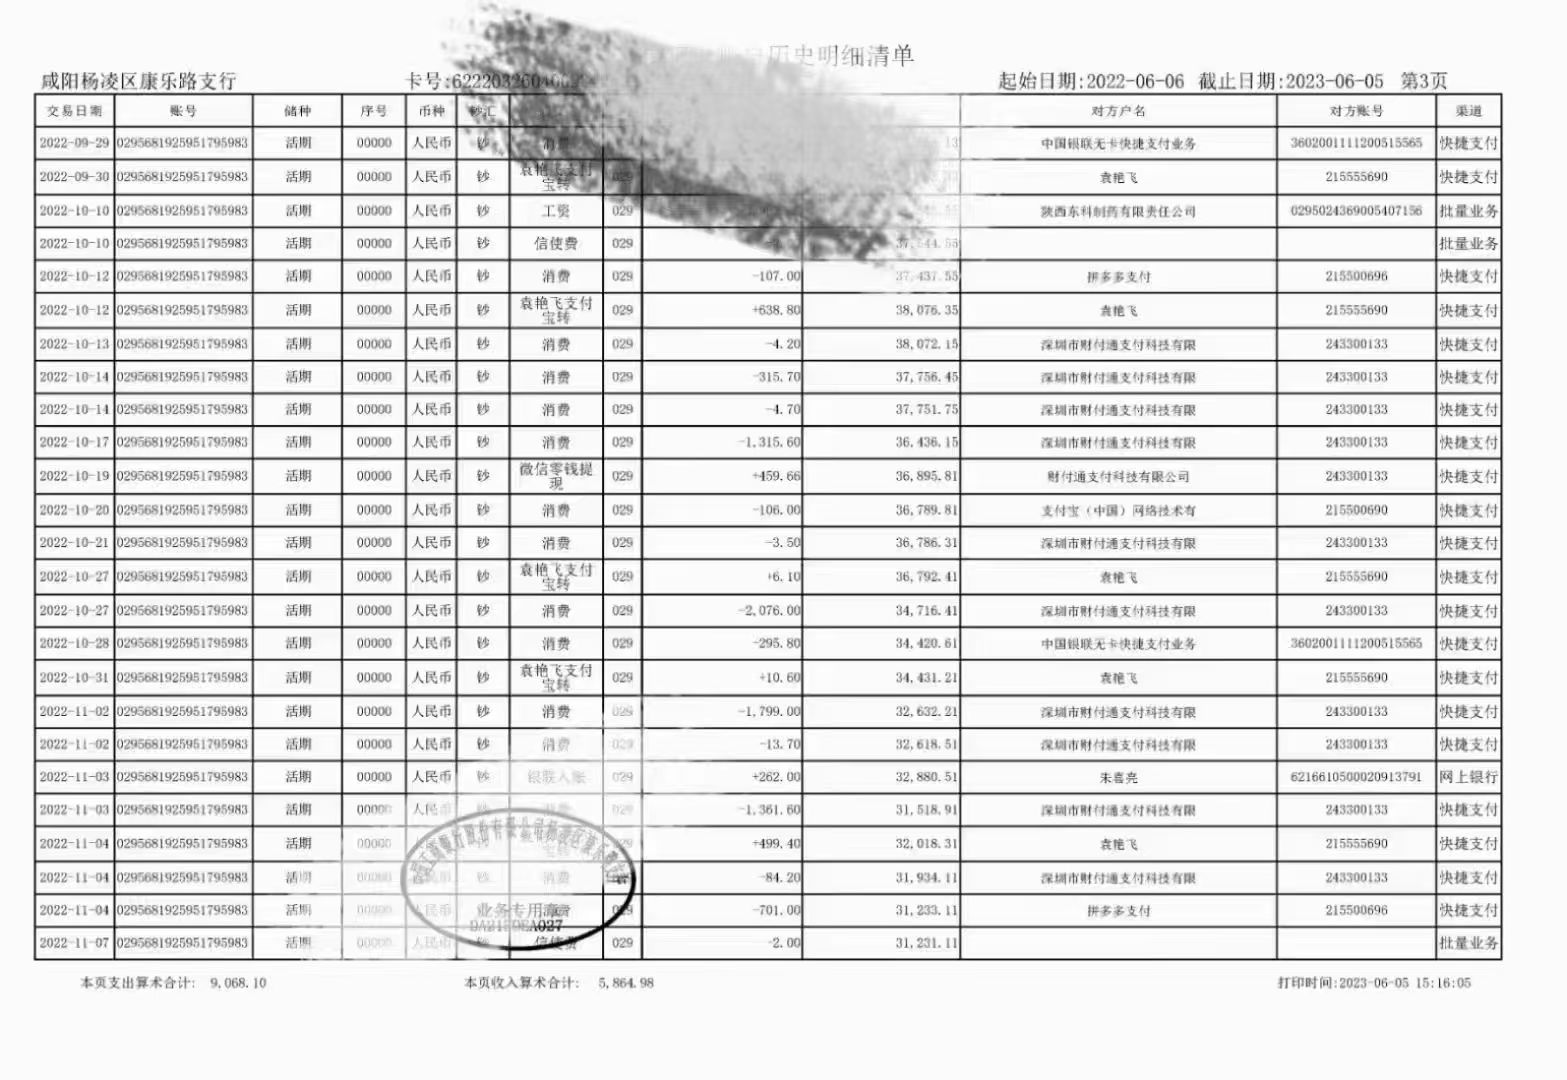
张先生是一家小型贸易公司的老板,在申请一笔贷款时,因为银行流水的问题遇到了麻烦。他的流水显示,每个月都有几笔大额的资金转入,但很快就会被转出到不同的账户。
银行审查人员问他这些资金的去向,他支支吾吾说不清楚。结果可想而之,贷款申请被拒。
“早知道就把这些事情搞明白了”,张先生懊恼地说,一边无奈地拍了拍桌子。
数据说话:七八成的申请因流水问题被拒
据我们了解,大概有七八成的企业和个人在申请贷款、招标等过程中,因为银行流水不符合要求而被拒绝。这是一个相当惊人的比例。
为什么会这样?除了刚才提到的资金流向不合理之外,还有可能是流水金额不足以支撑所申请的额度,或者是流水的时间跨度不够长。
所以,在着手办理银行流水之前,务必先了解一下相关的规定和要求,做到心中有数。
最后给你一个小提醒
如果你也在为办理银行流水的事情头疼,不妨先从检查自己的资金往来记录开始。看看有没有什么异常之处,及时进行调整和补充。
记住,银行流水不是简单的数字游戏,它反映了一个企业或个人的真实财务状况。只有把它做好了,才能在关键时刻派上用场。







发表评论